Kerentanan Sistem
Sabtu, 24 November 2012

Sabtu, 17 November 2012
3.4 Pengertian Struktur pengendalian intern (SPI)
Sistem pengendalian intern (SPI ) adalah suatu
perencanaan yang meliputi struktur organisasi dan semua metode dan alat-alat
yang dikoordinasikan yang digunakan di dalam perusahaan dengan tujuan untuk
menjaga keamanan harta milik perusahaan, memeriksa ketelitian dan kebenaran
data akuntansi, mendorong efisiensi, dan membantu mendorong dipatuhinya
kebijakan manajemen yang telah ditetapkan.
Dari definisi di atas dapat kita lihat bahwa tujuan adanya pengendalian intern :
1. Menjaga kekayaan organisasi.
2. Memeriksa ketelitian dan kebenaran data akuntansi.
3. Mendorong efisiensi.
4. Mendorong dipatuhinya kebijakan manajemen.
Dilihat dari tujuan tersebut maka sistem pengendalian intern dapat dibagi menjadi dua yaitu Pengendalian Intern Akuntansi (Preventive Controls) dan Pengendalian Intern Administratif (Feedback Controls).
Pengendalian Intern Akuntansi dibuat untuk mencegah terjadinya inefisiensi yang tujuannya adalah menjaga kekayaan perusahaan dan memeriksa keakuratan data akuntansi. Contoh : adanya pemisahan fungsi dan tanggung jawab antar unit organisasi.
Pengendalian Administratif dibuat untuk mendorong dilakukannya efisiensi dan mendorong dipatuhinya kebijakkan manajemen.(dikerjakan setelah adanya pengendalian akuntansi) Contoh : pemeriksaan laporan untuk mencari penyimpangan yang ada, untuk kemudian diambil tindakan.
A. Elemen Pengendalian Internal
1.Lingkungan Pengendalian
2.Sistem Akuntansi
3.Prosedur Pengendalian
Jumat, 19 Oktober 2012
2.2 DFD (Data Flow Diagram) dan Contoh Gambar
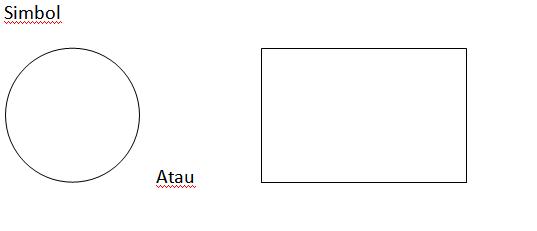
Data flow
diagram (DFD) adalah suatu diagram yang menggunakan notasi-notasi untuk
menggambarkan arus dari data system, yang menggunakan notasi-notasi untuk
menggambarkan arus dari data system, yang penggunanya sangat membantu untuk
memahami system secara logika, terseruktur dan jelas,
DFD
mempunyai 4 komponen, yaitu :
- Proses

- Alur data /data flow
adalah
penggambaran pindahan data/informasi dari suatu bagian ke bagian lain.

- Data store /penyimpanan data
adalah
sarana untuk mengumpulkan data.

- Terminator
adalah
sumber tujuan alur.

Referensi
- http://id.wikipedia.org/wiki/Data_flow_diagram
2.1 Pengertian Dasar dan Simbol Flowchat
Flowchart
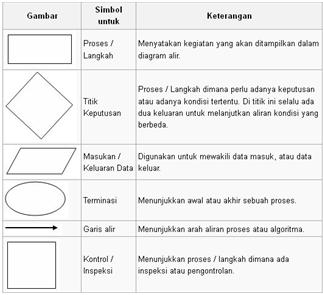
atau diagram alur merupakan sebuah diagram dengan symbol-simbol grafis
yang menyatakan aliran algoritma atau proses yang menampilkan langkah –langkah
yang di simbolkan dalam bentuk kotak, berserta urutannya dengan menghubungkan
masing masing langka tersebut menggunakan tanda panah.
Tujuan
membuat flowchart:
- Menggambarkan suatu tahapan penyelesaian masalah.
- Secara sederhana, terurai, rapih dan jelas.
- Menggunakan symbol-simbol dasar
- System Flowchart
Bagan
yang memperlihatkan urutan procedure dan proses dari beberapa file di
dalam media tertentu.
- Pogram Flowchart:
Bagan yang
memperlihatkan urutan dan hubungan proses dalam suatu program
Symbol dasar
pada Flowchart

Referensi
Langganan:
Postingan (Atom)